TEMA 02 · REGRAS EM TRANSIÇÃO
O que é a Reforma Tributária?
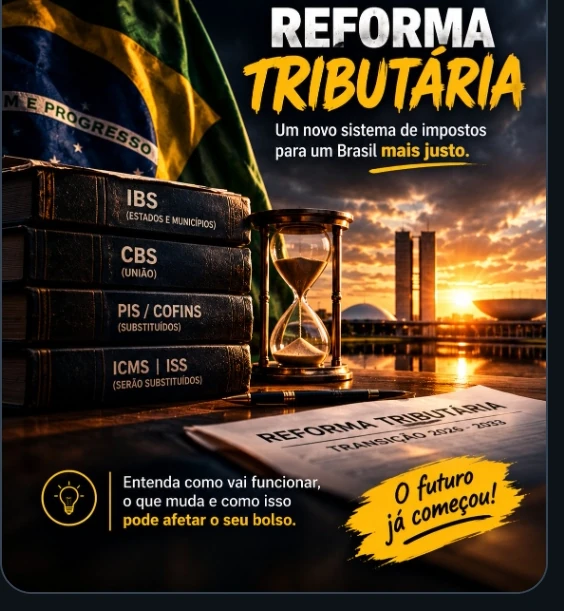
É uma reorganização gradual dos tributos sobre o consumo. O novo modelo cria tributos sobre bens e serviços e substitui os atuais por etapas, com período de adaptação até 2033.
O vídeo sobre a Reforma entra aqui
Enquanto ele não estiver disponível, use a explicação escrita abaixo.
Quais são os novos tributos?
A reforma cria a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre Estados, Municípios e Distrito Federal. Em conjunto, os dois formam um modelo de IVA dual, isto é, dois tributos com regras coordenadas sobre o consumo.[4]
Também é criado o Imposto Seletivo (IS), voltado a bens e serviços definidos em lei por seus efeitos prejudiciais à saúde ou ao meio ambiente. O IS não é a mesma coisa que CBS e IBS: tem uma finalidade seletiva própria.[5]
Como o modelo funciona?
Tributação do consumo. A CBS e o IBS incidem, em regra, sobre operações onerosas com bens ou serviços, conforme a lei complementar.
Competências distintas. A União define a alíquota da CBS; Estados e Municípios definem suas parcelas do IBS. As regras usam o destino da operação para compor a parcela do IBS, nos termos legais.
Créditos e não cumulatividade. O desenho prevê créditos nas etapas da cadeia, conforme os requisitos legais, para reduzir a cobrança em cascata. Os créditos dependem do tipo de operação e das condições da lei.
Exceções e proteções. A legislação prevê regimes específicos, reduções ou alíquotas favorecidas para hipóteses definidas. O efeito para cada família ou negócio depende do consumo, da atividade e das regras aplicáveis.
TRANSIÇÃO EM ETAPAS
O que acontece em cada período?
2033
- 2026Ano de teste
Começa a fase de teste da CBS e do IBS. Há regras operacionais e cronogramas de documentos fiscais que variam conforme o documento e a operação.[6]
- 2027–28Entrada da CBS e do Imposto Seletivo
A transição prevê a extinção de PIS e Cofins e a implantação da CBS e do IS, conforme a legislação e o cronograma oficial.
- 2029–32Mudança gradual de ICMS e ISS
As alíquotas de ICMS e ISS são reduzidas gradualmente enquanto o IBS aumenta, para permitir a passagem progressiva ao novo sistema.
- 2033Vigência integral prevista
O cronograma oficial prevê o novo modelo em vigor integralmente e a extinção de ICMS e ISS.
O que isso quer dizer para você?
A reforma não elimina tributos sobre consumo e não garante, por si só, que todas as compras ficarão mais baratas. A mudança busca reorganizar regras e ocorre em etapas. O valor final pode variar conforme alíquotas, créditos, regimes especiais, reduções legais e tipo de operação. Em 2026, informações operacionais mudam por documento e data; para decisões de negócio, consulte a orientação oficial mais recente.[6]
Resumo geral da legislação vigente consultada em 15 de outubro de 2026. Regras podem ser atualizadas; confirme a versão oficial antes de tomar decisões.